

まだ住んでいない家にも、支払いは始まる?
「家賃が住宅ローンに替わるだけ」と思っていたら、引っ越す前にもお金が必要だった。注文住宅では、今の家の家賃を払いながら、新しい家のための支払いが発生する場合があります。ただし、誰もが完成後と同じローン返済額を、工事中から払うわけではありません。
知りたいのは、結局いつ、手元からいくら出ていくのか。京都でホテルライクな家を考えるときも、入居後の月額だけでなく、土地を買ってから引っ越すまでの予定を一緒に並べてみましょう。
住み始める日と、支払いが始まる日は別
最初に分けたいのは、建築会社などへ代金を払う日、金融機関から融資を受ける日、借りたお金を返す日です。さらに、鍵を受け取る引渡し日と、実際に引っ越す日、今の家の家賃が終わる日も、必ず同じになるとは限りません。
例えば、平日に引渡しを受け、荷物を運ぶのは次の休日。その後、今の家の片づけと退去を済ませる予定なら、新居の鍵が手元にあっても、賃貸の支払いが残る期間はあります。これは架空の段取り例ですが、自分の仕事や家族の予定に置き換えると想像しやすくなります。
「ローンは入居後からですか」とだけ聞くと、どの日を指しているかが曖昧です。金融機関には、最初の融資日と最初の引落日、その金額が利息だけなのか元金も含むのかを、分けて確認すると話が具体的になります。
建物が完成する前にも、支払日は来る
土地代や、工事の着工金・中間金などは、建物が完成する前に支払いが必要になることがあります。何を、いつ、どれだけ払うかは、土地の売買契約や工事請負契約によります。「着工時は必ず何割」と決めつけず、契約前に支払予定を受け取ります。
一方、住宅金融支援機構が示すフラット35の建設時の一般的な流れでは、竣工後の検査を経て適合証明書を提出し、借入契約と資金の受取りへ進みます。このような仕組みでは、完成時に受け取る資金だけを見ても、それより前の支払い方法は決まりません。
下の工事中の室内は、まだ暮らしを始められない段階を示すイメージです。家の形が見えてきても、完成前の支払いと完成時の融資の間を、自己資金でまかなうのか、利用できる融資を組み合わせるのかは、別に整理しておく必要があります。
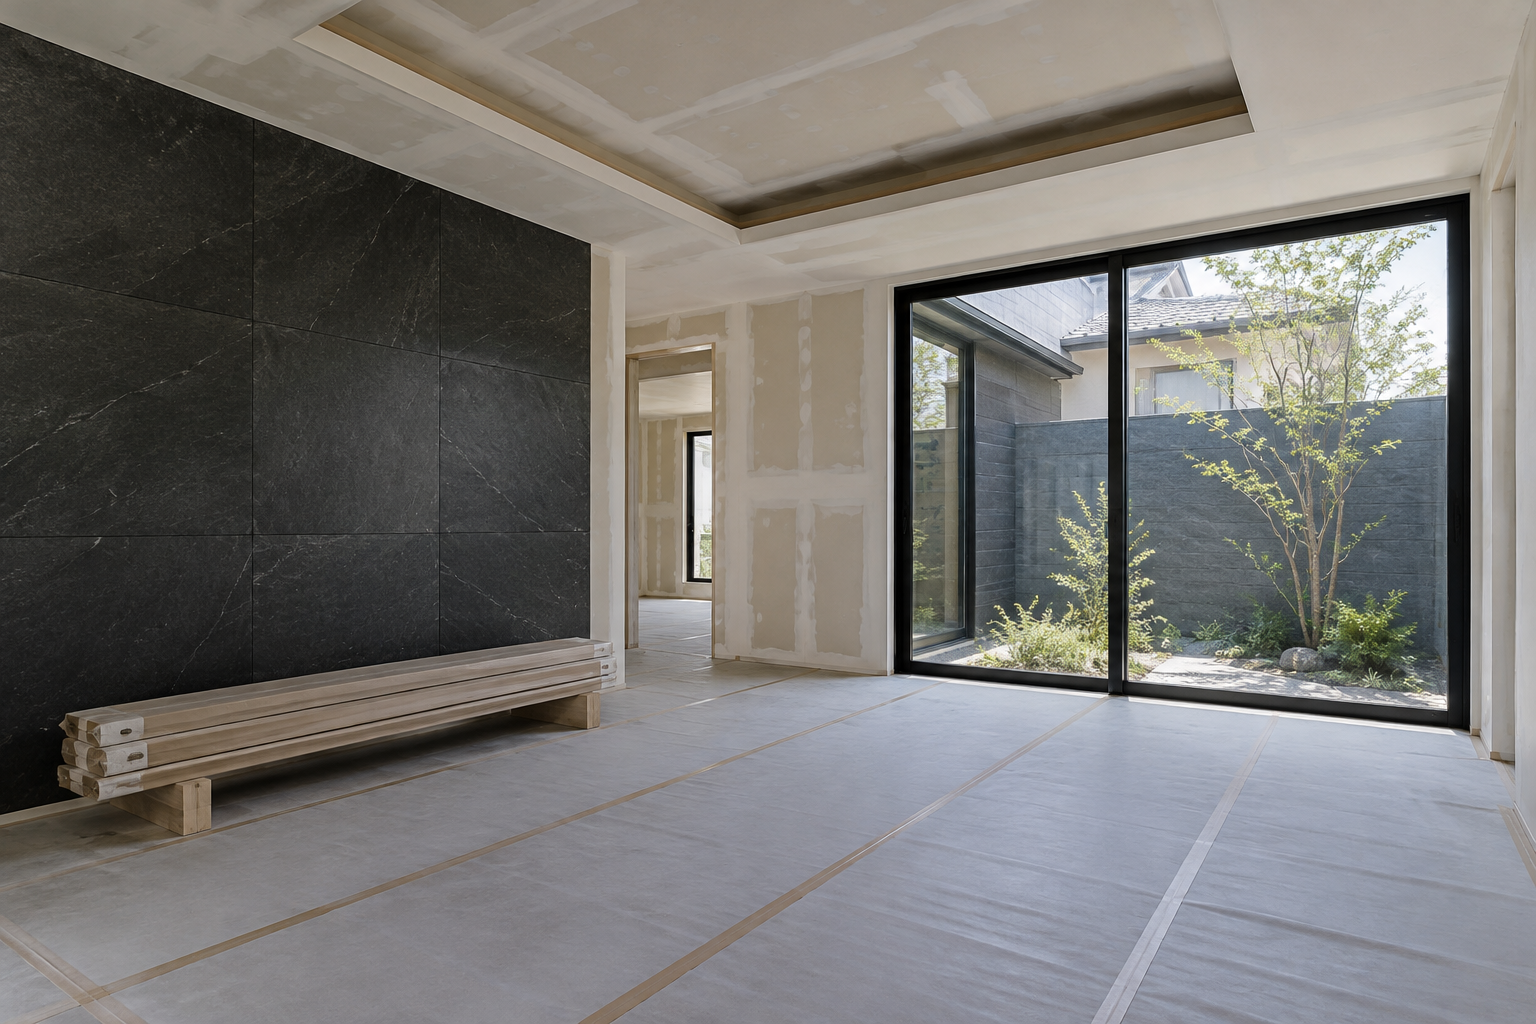
借入総額が予算に収まることと、支払日に資金が間に合うことは別の確認です。建築会社の支払予定を金融機関へ見せ、「この日に必要な金額は、どの資金から払えますか」と照らし合わせます。
つなぎ融資は「今払わない=費用ゼロ」ではない
つなぎ融資は、住宅ローンの資金を受け取る前の土地代や工事代金などに対応する、一時的な借入れです。住宅ローンの実行時に精算する仕組みがありますが、利息や手数料も含めて、利用条件と支払時期を確認する必要があります。
例えば、SBIアルヒの「変動つなぎ」は、借入期間中の元利金の支払いを行わず、完済日に利息をまとめて支払う商品です。月々の引落しがない期間でも、利息が発生しないという意味ではありません。対象となる住宅ローンや審査などの条件があり、どのローンにも使えるわけではありません。
家賃と毎月の返済が重ならないように見えても、最後の精算額を見落とすと、完成時に予定していた手元資金が変わります。「毎月出ていくお金」と「後で払うために見込む費用」を、別々に書くのがポイントです。
見積りでは、借りる金額・期間・利息・手数料に加え、費用をいつ払うかも聞きます。借入額から差し引かれる費用があるなら、実際に支払いへ回せる額も確認します。引渡しが延びた場合の利息や追加手続きも、通常の予定と分けて説明してもらいましょう。
土地を先に借りる場合は、工事中の返済を聞く
土地購入時と建物完成時に分けて融資する住宅ローンもあります。ドコモSMTBネット銀行の「土地先行プラン」では、建物完成までは土地融資分の利息のみを返し、完成後に土地と建物を合わせた元金と利息の返済へ進む流れが示されています。
この場合は、工事中の家計に「今の家賃」と「土地融資分の利息」を並べて考えます。完成後の返済額だけを見ていると、その前の期間が抜けてしまいます。元金の返済を待ってもらうことと、借入れの費用がなくなることは同じではありません。
同プランは、土地だけの購入には利用できず、建物計画が必要です。1回目から2回目の融資までは原則1年以内などの条件もあります。また、土地と完成時の2回という説明だけで、途中の着工金や中間金まで賄えるとは判断できません。契約の支払日と照合してください。
ここで挙げた商品は仕組みの違いを知るための例です。どちらが有利かは、借入期間、金利、手数料、自己資金、工事の支払条件をそろえて比較する必要があります。商品名だけで決めず、自分の工程に合わせた試算を依頼します。
引渡し・引っ越し・家賃終了を別々に並べる
建物が完成したら、次は暮らしを移す段取りです。引渡し当日に全ての荷物を運べるのか、カーテンや家具の搬入を待つのか、仕事を休めるのか。下のように荷物が入り始めた時点でも、今の家の退去が済んでいるとは限りません。
賃貸契約の解約予告、家賃の日割りの有無、退去日と精算の扱いは、今の契約書と管理会社で確認します。「引っ越した日で家賃も止まる」とは考えず、支払いが終わる日を予定表に入れます。解約を申し出る時期は、新居の工程の確かさと合わせて相談します。
早く賃貸を解約して重複を減らしたくても、新居へ移れる日がずれる可能性を無視すると、仮住まいや荷物の保管を考えることになります。重複を何日まで減らすかだけでなく、無理なく移れる段取りと、予定変更時の費用も並べて比べます。
引っ越し前に、好きな仕上げを慌てて削らない
石の壁に柔らかい光を落とす間接照明や、生活感を隠す造作収納。ホテルライクな家のために選んだものを、最後に急いで諦める前に、資金が足りない理由を分けてみます。総予算を超えているのか、支払時期が先に来るのかでは、相談する内容が変わります。
時期の問題なら、契約前に支払条件と融資の組み方を照合します。総予算の問題なら、利息や手数料まで含めて、仕様と予算を見直します。支払日が延ばせる、追加融資を受けられるとは限らないため、後から何とかなるという前提では進めません。
家具や引っ越し代に残すお金も、工事代金の支払いと同じ予定に入れます。完成時の口座残高を見てから買う物を全部決めるのではなく、暮らしを始める日に必要な物を先に決めて、その支払時期も見込んでおきたいところです。
見積書と返済予定表を、一枚の予定にする
紙でも表計算でも構いません。まず月ごとに、土地代・工事代金・融資の入金・ローンの引落し・家賃・引っ越し関連費用を並べます。同じ月に入出金が集中する場合は、月単位だけでなく日付まで書くと、入金前に支払いが来ないかを確認できます。
次に、それぞれを「確認済み」と「仮の予定」に分けます。建築会社には支払日と金額、金融機関には融資日と返済額、管理会社には賃貸の終了と精算を確認。誰から、いつ、どの資料で聞いた内容かも添えておけば、工程変更時に直す場所が分かります。
最後に、入金から支出を引いた後、暮らしのために手元へ残すお金を確認します。まだ承認されていない融資や、時期が確定していない入金を、使えるお金として先に数えないこと。予定が延びた場合も並べておくと、何を早めに相談すべきかが見えてきます。
家賃と住宅ローンは、単純な入れ替わりになるとは限りません。でも、重なる中身と期間が分かれば、漠然とした不安を具体的な計画へ変えられます。京都での家づくりは、間取りや素材の希望と一緒に、今の住まいから移るまでの段取りもLIQへお聞かせください。
金融商品の説明は2026年10月16日時点の各公式案内を確認したものです。適用条件・費用・返済開始日は、利用する金融機関の最新資料と個別の契約内容でご確認ください。
出典・公式案内
住宅金融支援機構|フラット35・住宅を建設する場合の手続出典・公式案内
SBIアルヒ|つなぎ融資とは出典・公式案内
SBIアルヒ|変動つなぎ出典・公式案内
ドコモSMTBネット銀行|土地先行プラン間取り・素材と、入居までの段取りを一緒に相談する
LIQへ家づくりを相談する

